


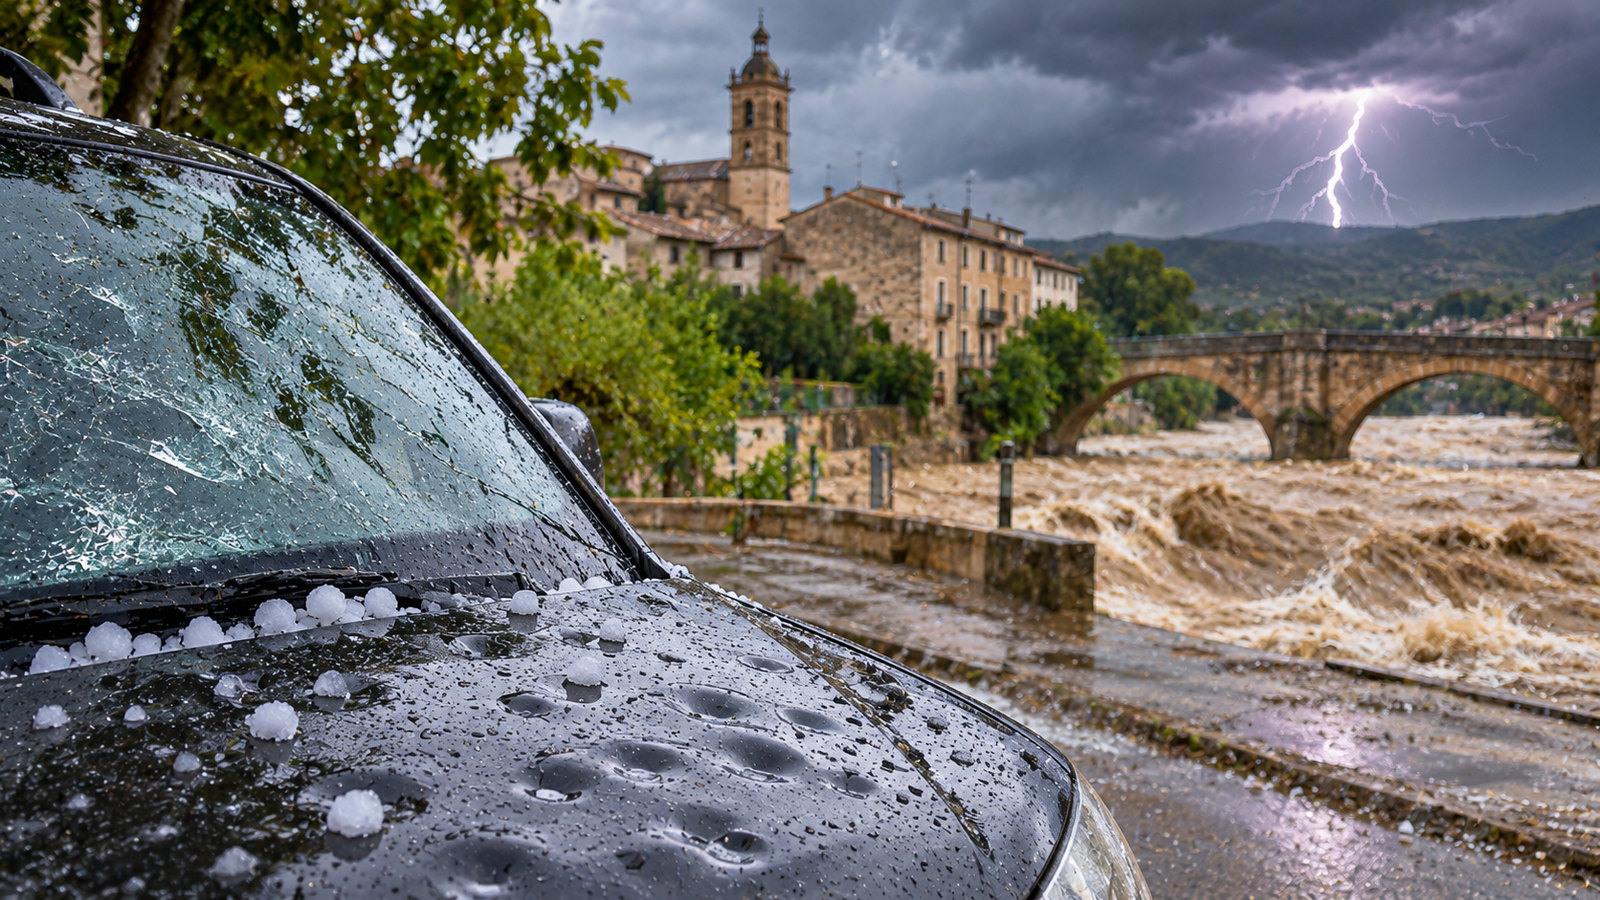
أصبحت عواصف نهاية الصيف موعدًا شبه ثابت في سرقسطة وفي جزء كبير من الإقليم. وبعد كل حالة، يتكرر السؤال نفسه: من يدفع التعويضات عن الأضرار؟ تعتمد الإجابة على الظاهرة التي تسببت فيها، ولا يكون التمييز بين الحالات واضحًا دائمًا.
شركة التأمين أم الكونسورتيوم
يلخّص Colegio de Mediadores de Seguros de Zaragoza التقسيم الأساسي على النحو التالي: يغطي Consorcio de Compensación de Seguros كل ما يتعلق بالفيضانات، بينما تغطي شركات التأمين الخاصة الأضرار المباشرة الناجمة عن الأمطار والبرد.
ويُعدّ البرد الحالة الأكثر إثارة للدهشة. فحتى إذا تساقط بحبات بحجم كرة الغولف، فإنه لا يندرج ضمن القائمة القانونية للمخاطر الاستثنائية، مهما بلغت شدته. لذلك تتحمل شركة التأمين الخاصة هذه الأضرار، شريطة أن تنص الوثيقة على ذلك. وفي السيارة، لا يُعوَّض الضرر الذي يلحق بالهيكل أو الزجاج بسبب البرد إلا إذا كانت هناك تغطية للزجاج أو للأضرار الذاتية؛ أما مع تأمين أساسي ضد الغير، فيتحمل المالك تكلفة الإصلاح.
وينطبق أمر مشابه على الأمطار: إذ لا يغطيها الكونسورتيوم مطلقًا، مهما بلغت شدتها، لكنه يغطي السيول. كما تحدد العديد من وثائق تأمين المنازل حدًا معينًا: فبحسب Ucaragón، جرت العادة أن تغطي شركة التأمين الأضرار عند تجاوز 40 لترًا لكل متر مربع. ويمكن التحقق من هذه البيانات في سجلات AEMET.
أما إذا جرفت السيول مركبة أو غمرت محلًا تجاريًا، فيتدخل الكونسورتيوم. ومن المهم معرفة أنه لا حاجة إلى التعاقد على أي تغطية إضافية: إذ تتضمن أي وثيقة تأمين للسيارات أو المنازل أو الأنشطة التجارية رسمًا إضافيًا يمول هذه التغطية. والشرط هو أن يكون التأمين ساريًا وأن يكون القسط مدفوعًا.
المهل التي لا ينبغي تفويتها
بعد وقوع الحادث، يجب إبلاغ شركة التأمين خلال سبعة أيام، والاحتفاظ بالفواتير والتقاط الصور قبل التنظيف أو التخلص من أي شيء. ومن لا يملك تأمينًا لن يتلقى تعويضًا لا من الشركات ولا من الكونسورتيوم، ولن يكون مؤهلًا للحصول على المساعدات العامة إلا إذا أُعلنت المنطقة متضررة بشدة بسبب حالة طوارئ للحماية المدنية.
وفي الأنشطة التجارية، توجد نقطة إضافية: يطبق الكونسورتيوم نسبة تحمّل قدرها 7% من الأضرار، وهو ما قد يمثل مبلغًا كبيرًا في مستودع أو متجر.
«بعد العاصفة، يكون نصف الاستفسارات التي نتلقاها من عملاء لم يكونوا يعلمون ما إذا كانت وثيقتهم تغطي أضرار البرد أم الفيضانات فقط»، وفقًا لما أفادت به وساطة التأمين في سرقسطة Duet Seguros. وتنصح الشركة بمراجعة التغطيات قبل موسم العواصف لا بعده، والتحقق من حد هطول الأمطار ونسبة التحمل في تأمين المنزل أو النشاط التجاري.


